새 정부가 출범하면서 그 동안 과도하게 적용되어온 부동산 세제를 일부 완화하여 국민들의 세부담을 완화하였습니다.
이번에 소득세법 시행령 개정으로 완화된 양도소득세 관련 내용으로는
➊다주택자에 대한 양도세 중과를 1년간 한시 배제하고,
➋1세대 1주택 양도세 비과세 보유·거주기간 재기산 제도를 폐지하며,
➌이사 등으로 인한 일시적 1세대 2주택 비과세 요건을 완화하였습니다.
이 달에는 소득세법 시행령 개정으로 인해 2022년 5월 10일부터 소급적용되는 개정세법 내용에 대해 자세히 알아보도록 하겠습니다.
1. 다주택자 양도소득세 중과 1년간 한시 배제
(현행) 조정대상지역내 주택양도시 중과세율 적용및 장기특별공제 배제
-세율 : 기본세율(6~45%) + 20%(2주택) 또는 + 30%(3주택이상)
-장기보유특별공제 배제
(개정) 보유기간 2년이상인 조정대상지역내 다주택을 양도시 한시적으로 중과세 배제
-세율 : 기본세율(6~45%)
-장기보유특별공제 적용
*보유기간 3년이상인 경우 적용, 15년이상 보유시 최대30%공제(연2%씩)
-적용시기 : 2022.5.10부터 2023.5.9일까지 양도분 적용
2. 1세대 1주택 양도소득세 비과세 보유/거주기간 재기산제도 폐지
(현행) 양도일 현재 2년이상 보유/거주시 1세대1주택 비과세적용
-거주요건은 2017.8.3 이후 조정대상지역 소재 주택취득분에 한해 적용
-다주택자의 경우 1주택을 제외한 모든 주택을 양도하여 최종적으로 1주택자가 된 날부터 보유/거주기간 재기산
* 2019.2.12개정==> 2021.1.1 시행(약 1년10개월 유예기간 부여)
(개정) 2년보유 계산은 다주택여부 상관없이 당초취득일로부터 기산
-주택수와 관계없이 주택을 실제보유/거주한 기간을 기준으로 보유/거주기간을 계산하여 1세대 1주택 비과세 적용
-적용시기 : 2022.5.10일 이후 양도분부터 적용
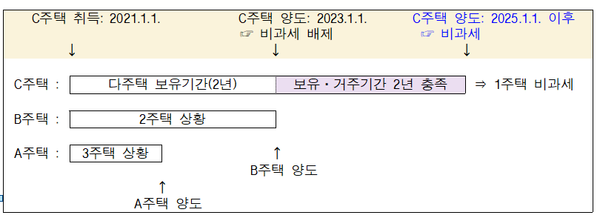
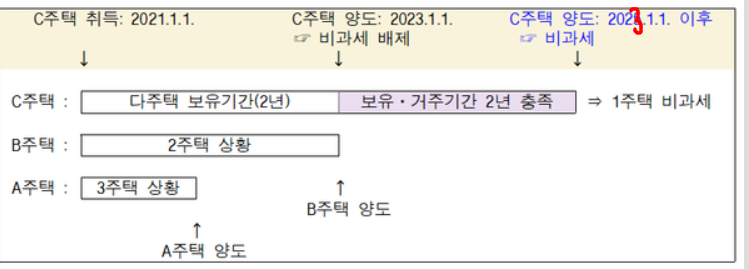
<사례1.>1세대1주택 양도소득세 비과세 가능 시점
(현행) 3주택자의 경우 보유/거주기간 재기산시 비과세 시점=>2021.1.1 취득한 C주택 보유/거주기간이 2023.1.1부터 재기산
되어 2년요건을 충족하는 2025.1.1 이후 양도시 비과세 가능
(개정) 3주택자의 경우 보유/거주기간 재기산제도 폐지시 비과세시점=>2021.1.1 취득한 C주택에 대해 보유/거주기간이
재기산되지 않고 2021.1.1 부터 기산되므로 2023.1.1 이후 양도시 비과세 가능
3. 이사등으로 인한 일시적 1세대 2주택 비과세요건 완화
(현행) 조정대상지역인 경우 일시적 2주택 중복허용기간 1년이내(1년이내 전입)
-원칙 : 신규주택 취득일로부터 3년내 종전주택 양도
(종전/신규주택 모두 조정대상지역인 경우) 신규주택 취득일로부터 1년내 종전주택을 양도하고, 세대원 전원
신규주택 전입
* 2018년 이후 3년=>2년=>1년(전입요건도 추가 신설)으로 요건 지속 강화
=>(3년->2년) 2018. 9.13 대책 : 2018. 9.14 이후 매매계약 체결분부터 적용
=>(2년->1년) 2019.12.16 대책 : 2019.12.17 이후 매매계약 체결분부터 적용
(개정) 조정대상지역인 경우 일시적 2주택 중복허용기간 2년이내(전입요건 삭제)
-종전 : 신규주택 모두 조정대상지역인 경우 종전주택 양도기한을 1년->2년으로 완화하고, 세대원 전원 신규주택
전입요건 삭제
-적용시기 : 2022.5.10 이후 양도분부터 적용
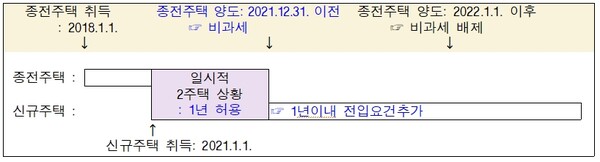
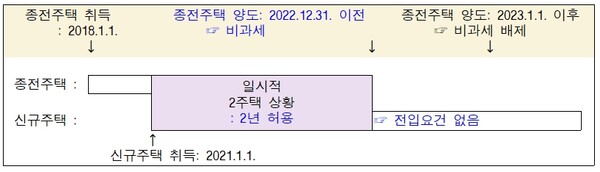
<사례2>
(현행) 조정->조정대상지역 이사하는 경우 비과세 가능기간=>2021.1.1 신규주택 취득시 1년이내인 2021.12.31까지
비과세 가능
(개정) 조정->조정대상지역 이사하는 경우 요건 완화시 비과세 가능기간=>2021.1.1 신규주택 취득시 2년이내인
2022.12.31 까지 비과세 가능





 아파트




 502
 763,937